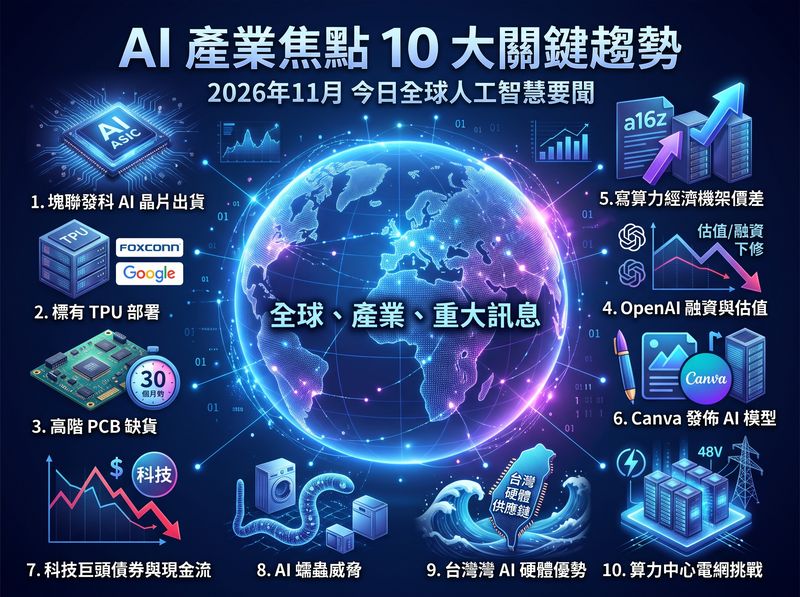
今日(2026年11月2日)全球在人工智慧(AI)領域最具代表性的 10 條重要產業新聞、廠商動向、硬體供應鏈變化與科技趨勢摘要:
1. 聯發科 AI ASIC 晶片正式出貨,目標 2027 營收衝高
聯發科(MediaTek)發表最新營運進展,其針對資料中心所研發的 AI 特殊應用積體電路(ASIC)已開始正式出貨。公司看好客製化 AI 晶片的需求擴張,預期在雲端大廠(CSP)的強勁需求帶動下,2027 年 AI ASIC 相關業務營收目標將衝上 160 億美元。
2. Google 攜手鴻海加快 TPU 資料中心部署
為了應對算力需求的爆炸性成長,Google 與鴻海(Foxconn)深化戰略合作,透過模組化與垂直整合產能,企圖突破傳統伺服器建置時程,挑戰在半年內完成新一代張量處理單元(TPU)基礎設施的全球部署。
3. AI 基礎設施強吃產能,高階 PCB 訂單交期拉長至 30 個月
生成式 AI 狂潮持續擴張,不僅 GPU 與高頻寬記憶體(HBM)持續緊缺,高階印刷電路板(PCB)與覆銅板(CCL)產能也遭到 AI 伺服器大量瓜分。部分供應商的高階 PCB 訂單交期已長達 30 個月,進一步推升消費性電子產品的零組件生產成本與供應壓力。
4. OpenAI 調降 IPO 前融資目標與公司估值
受市場對 AI 軟體商業變現週期拉長及巨額資本支出影響,OpenAI 上市前的最新一輪融資目標自 300 億美元下調至約 200 億美元。其公司預估估值也從原先的 1.4 兆美元降至約 1.25 兆美元,反映出資本市場對超級模型開發商短期獲利能力檢視日益嚴格。
5. a16z 發布最新研報:揭示算力租賃與 Token 價格的「機架價差」
知名創投基金 Andreessen Horowitz(a16z)針對全球 AI 算力經濟發布最新研報,揭示了 GPU 機櫃租賃成本與 AI 模型 API Token 銷售價格之間的「機架價差(Rack-Spread)」現象,成為衡量雲端服務提供者(CSP)與 AI 新創獲利健康度的關鍵指標。
6. Canva 跨足原生模型,連發兩款自研生成式 AI 模型
線上視覺設計巨頭 Canva 宣佈正式推向底層技術領域,一次發佈兩款自研生成式 AI 圖像與視覺模型。此舉標誌著視覺設計平台正從單純整合第三方 API(如 OpenAI、Runway),轉向主導自主智財權與降低算力成本的深度自研戰略。
7. 科技巨頭自由現金流轉負,AI 債券發行規模突破 6,500 億美元
北美五大科技巨頭(Hyperscalers)最新的第三季財報顯示,由於投向 AI 資料中心、電力系統及伺服器升級的資本支出(CapEx)暴增,合計自由現金流出現約 318 億美元的轉負缺口。2026 年前 10 個月全球 AI 相關債券發行規模已衝破 6,550 億美元,借貸成本普遍上升。
8. 新型「AI 蠕蟲」威脅智慧家電與邊緣裝置安全
隨著生成式 AI Agent 大量串接智慧家居與邊緣裝置,安全專家提醒「AI 蠕蟲(AI Worms)」正成為物聯網生態中的全新威脅。這類利用 prompt injection 等技術自動複製與擴充的惡意程式,能誘使端點設備洩漏用戶隱私或發起惡意指令。
9. 美國科技股波動,國發會指出台灣以「AI 硬體」為主短期衝擊有限
針對市場對美國軟體業者 AI 變現速度緩慢導致的科技股拉回,國發會主委葉俊顯發表最新觀點指出,美股主要反映軟體資本變現的疑慮,而台灣供應鏈主力集中於 GPU 伺服器、液冷散熱及半導體高階封裝等「硬體基礎建設」,在強勁實體建設需求下,短期波動影響相對有限。
10. AI 算力資料中心大舉進駐,獨立電网負擔引發關注
生成式 AI 與超大型資料中心蓬勃發展,帶動電力系統由傳統電源供應往高壓供電(48V)與機櫃級熱管理轉型。然而在台灣等海島型獨立電網區域,龐大電力消耗已躍升為產業發展的關鍵考驗,能源基礎建設也成為全球 AI 供應鏈觀察的核心指標。